 [

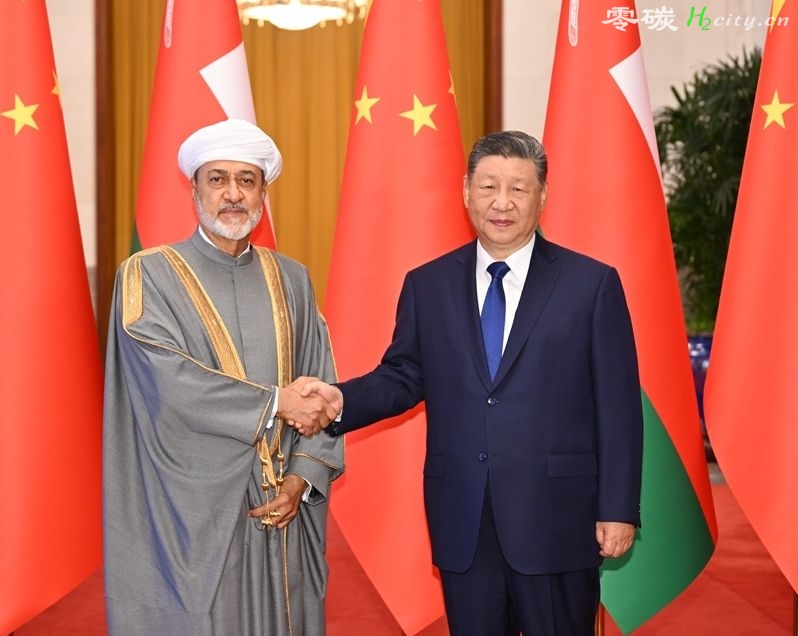
11月2日上午,国家主席习近平在北京人民大会堂同来华进行国事访问的阿曼苏丹海赛姆举行会谈。新华社记者 李响 摄
阿曼苏丹海赛姆·本·塔里克对华国事访问,为中阿千年能源伙伴关系打开了氢能时代的全新想象空间。不同于市场普遍理解的“阿曼卖氢、中国买氢”单向贸易模式,阿曼本地媒体提出了更具长远价值的新思路:依托中国快速成长的氢能工业需求与装备制造能力,在阿曼本土落地氢基工业,共建一体化氢能经济,这或将是两国低碳合作更优解。
中国加速培育氢能内需,破解行业“产能过剩”痛点
近期国内氢能产业迎来重磅顶层政策落地:2026年10月,工信部、财政部、发改委正式批复京津冀、大湾区、东北-长三角、新疆-成渝、黄河几字弯-中原五大城市群氢能综合应用四年试点,中央财政配套总奖励资金规模最高可达80亿元,单个试点联合体四年可获得16亿元资金支持。
这套政策的核心导向,直指全球氢能行业共同的难题:制氢产能扩张速度,远快于稳定用氢需求的培育速度。补贴资金不再只聚焦制氢装备建设,而是绑定工业用氢、燃料电池车辆推广、加氢基础设施落地,通过持续撬动终端消费,压低用氢成本,加速氢能商业化闭环。
根据氢能委员会《2026全球氢能指南针》报告,中国已承诺的可再生氢产能,占全球总量一半以上,稳居全球绿氢赛道第一梯队。一边是电解槽制造产能领跑全球,一边是国内工业场景用氢市场加速培育,中国正在同步打造“装备供给+内需消纳”双底盘。
这一变化,也直接改变中东绿氢出口国的市场研判逻辑。过去阿曼等海湾国家,主要把欧洲作为绿氢、绿氨的核心目标市场;但欧洲氢能项目延期、成本高企、配套政策落地不确定性持续存在,长期锁价长单获取难度持续加大。
阿曼绿氢禀赋突出:不止做氢气出口商
阿曼坐拥大片适宜开发光伏风电的土地、优质的可再生能源资源、成熟的油气工业基建,扼守霍尔木兹海峡航运要道,是中东重点布局绿氢出口的国家。依托国家级氢能平台Hydrom,阿曼已经划出数万平方公里土地用于绿氢开发,目标打造面向全球的绿氢、绿氨供给基地。
但阿曼行业舆论正在清醒认知一个现实:单纯依靠向外售卖氢气,赛道竞争激烈、需求波动风险极高。随着中国本土绿氢产能持续放量,国内自给能力持续提升,未来中国直接进口气态绿氢的需求空间存在不确定性。
《阿曼观察家报》的观点颇具启发性:中阿氢能合作,不必局限于“阿曼产氢销往中国”。更好的路径,是吸引中国资本、工业技术、成套装备落地阿曼,在当地发展绿氢为原料的绿色钢铁、绿色化工、绿色肥料产业。
这套模式具备双重收益:一方面,本地工业持续消化阿曼产出的绿氢,形成稳定内生需求,规避海外买家订单落空的风险;另一方面,产出高附加值的低碳工业品再向外出口,产业链利润留在阿曼本土,放大绿氢项目的经济价值。
而中国氢能产业链恰好可以提供完整支撑:从PEM/ALK电解槽、氢储运设备、膜电极核心零部件,到绿氨、绿钢的整套工艺方案,国内企业已经形成成熟的供给能力,具备出海配套的基础。
机遇与博弈并存,多重变量考验长期投资
本次苏丹访华期间,双方并未当场签署氢能专项协议,联合声明中,两国同意在夯实传统油气合作的基础上,拓展光伏、风电、储能等新能源合作,为氢能合作预留了政策空间。
这条合作路线,同时伴随着双向博弈:
✅ 利好面:世行、多边资本持续加码低碳项目,阿曼具备低成本风光资源,中国有装备、工程、工业转化能力,供需要素高度互补;
⚠️ 风险端:一是中国内需崛起带来的竞争效应,中国自给率提升,会压缩阿曼氢气直接对华出口空间;二是欧洲市场变数,欧洲仍是阿曼绿氢重要潜在市场,但项目落地节奏、碳政策、采购合同仍有不确定性。
两种市场路线,代表全球氢能两套发展样本:中国以补贴撬动本土工业应用,向内培育需求;欧洲依靠法规强制拉动低碳采购。阿曼需要在两种市场格局之间寻找平衡。
中阿氢能合作,正在从简单的买卖贸易,走向产业共建的新阶段。
对国内氢能装备、EPC工程企业而言,阿曼的价值不再只是潜在的氢气买家市场,而是一个可以落地整套制氢+氢基工业方案的中东试验场。相较于单纯出口氢气的贸易,绿氢+下游低碳工业一体化投资,是中阿氢能合作更有想象空间的长期赛道。
在全球氢能需求尚未完全定型的当下,元首外交搭建的沟通桥梁,为国内企业走进阿曼、参与中东绿氢生态建设,打开了宝贵窗口期。
参考资料:阿曼《Shabiba(舒巴比亚报)》、Oman Observer、Hydrogen Council Global Hydrogen Compass 2026、工信部氢能试点公告、中阿联合声明
平台声明:该文观点仅代表作者本人,零碳未来网 系信息发布平台,我们仅提供信息存储空间服务。
发表评论 取消回复