 [

面对极地科考、高寒地区电网调频及特种装备对宽温区高功率储能设备的迫切需求,锂离子电容器(LIC)一直被寄予厚望。然而,传统电解液在低温下存在离子电导率骤降、锂离子脱溶剂化动力学缓慢等难题,严重制约了其极寒性能。近日,中国科学院电工研究所马衍伟研究员团队提出一种全新的“溶剂化解蔽电解液”设计策略,为突破锂离子电容器的低温功率瓶颈开辟了新途径。
突破传统“包围圈”:构建弱束缚、阴离子参与的溶剂化新环境
在常规碳酸酯类电解液中,强极性溶剂分子会紧密包裹锂离子(Li+),形成坚固的“溶剂化鞘层”。当环境温度骤降时,锂离子难以脱去这层“外衣”嵌入电极,导致界面阻抗剧增、充放电功率急剧衰减。
为打破这一局限,马衍伟团队巧妙引入了三元协同调控机制:
γ-戊内酯(GVL)作为主体溶剂:凭借其低熔点(-31°C)与适度的配位能力,确保电解液在极低温下依然保持优异的流动性与高离子电导率。
乙酸乙酯(EA)作为溶剂化调节组分:利用EA的弱配位特性,削弱溶剂分子对 Li+的结合能,实现“溶剂化解蔽”,大幅降低锂离子在电极界面的脱溶剂化能垒。
二氟草酸硼酸锂(LiDFOB)作为功能锂盐:促进阴离子(DFOB-)主动参与第一溶剂化壳层的构建,诱导形成富含 LiF 和 B-O组分的低阻抗固态电解质界面膜(SEI/CEI),保障快速的界面电荷转移。
[强溶剂化鞘层 (传统电解液)] ──低温下极难脱溶剂──> 高界面阻抗、功率剧降 [溶剂化解蔽环境 (GVL+EA+LiDFOB)] ──弱束缚/阴离子参与──> 低阻抗快速脱溶剂、高效低温输出
测试与分析表明,该“溶剂化解蔽”电解液不仅显著提升了锂离子电容器在极寒条件下的倍率性能与功率密度,还大幅改善了长循环稳定性。
这一创新成果为设计宽温区、高功率锂电池和电容器电解液体系提供了重要理论支撑与工程指导。未来,基于该策略开发的储能器件有望在高纬度/高海拔地区电网调频、轨道交通低温启动、极地科学考察装备以及航天特种电源等领域实现广泛应用。
相关报道: 石化 钠电储能
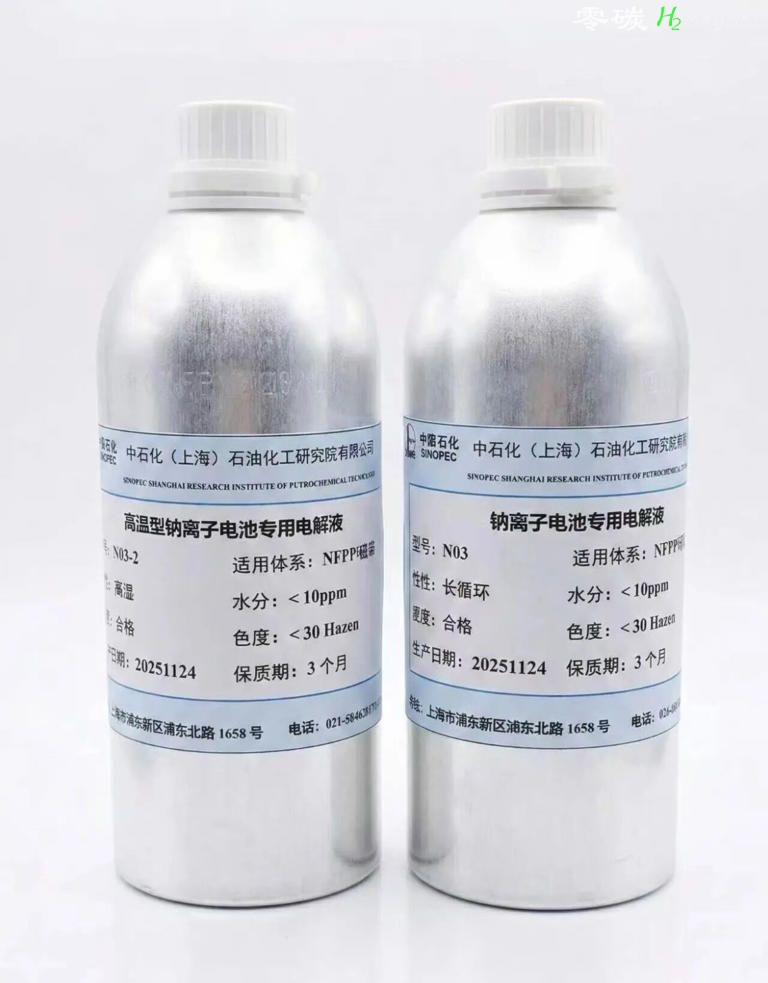
日前,中国石化上海院自主研发的电解液经过客户验证,已实现批量供货。这意味着中国石化的钠电电解液,已经从研发和吨级出货,进一步走向批量供货。
你可能会说,石化化工巨头做电解液并不稀奇。万华也正在布局电解液关键材料生产线,巴斯夫则通过正极、回收、添加剂、工程塑料等更早进入到电池圈。它们不过是将其石化化工的能力迁移进到新的产业中。
但你要知道中国石化可不只是在做电解液。
其自主开发的方壳钠电电芯已通过相关CNAS测试,一套百千瓦级钠电光储充系统也已经稳定运行半年以上,还有正、负极材料。中国石化正在一步步深入钠电产业链。
早在2021年,中国石化上海院就开始布局钠离子电池电解液。
到2025年,上海院已经完成多批次吨级电解液生产和出货,供应多家头部钠电企业。2026年,产品进一步进入批量供货阶段。首批2吨产品交付客户后,据客户反馈,使用该电解液的电芯循环寿命较竞品平均水平提高约10%。
值得注意的是,上海院做的也不只是单一电解液。
针对不同正极体系,它已经开发了相应产品。面向层状氧化物正极,配套电芯循环寿命可超过3000次;针对聚阴离子体系,相关电芯循环寿命可超过8000次。
其宽温域电解液可覆盖零下10摄氏度至60摄氏度,零下10摄氏度下容量保持率超过95%,5C倍率放电容量保持率超过90%。
与此同时,中国石化还在向产业链上下游延伸。上海院还掌握了电池级碳酸乙烯酯、碳酸二甲酯、碳酸甲乙酯等关键溶剂的高纯合成和精制技术,其中碳酸乙烯酯相关技术已经实现工业化应用,总产能达到20万吨/年。
大连院则开始做正负极材料。层状氧化物正极材料可逆比容量超过138mAh/g,并完成百公斤级验证;利用石油焦开发的钠电负极材料,可逆比容量超过360mAh/g,首周库仑效率超过93%,同样完成百公斤级验证。
2025年,中国石化还与LG化学合作开发钠离子电池正负极材料,面向储能系统和低速电动车市场。
再往下游,中国石化已经开始做应用验证。上海院与易事特联合开发的354kWh钠电光储充系统,截至2026年8月已稳定运行半年以上,并完成数百次充放电循环。
从电解液到正负极材料,再到电芯开发和储能系统,中国石化正在一步步把钠电从材料研发推向产业验证。
目前钠电产业链存在产线规模小、专用设备适配不足、核心材料供应受限、硬碳高端产品供应不足、铝基集流体和定制化隔膜尚未形成成熟批量供应网络等问题,一些标准也仍在完善。
2025年前三季度,钠离子电池储能电芯均价约为0.5元/Wh,而磷酸铁锂储能电芯约为0.3元/Wh。中国石化也明确指出,目前钠电在成本上还没有形成对锂电的优势。
2026年一季度钠电芯成本已经降至0.35至0.40元/Wh,部分产线进一步降到0.3元/Wh左右。磷酸铁锂的电芯成本约为0.30至0.35元/Wh,两者的差距正在缩小。
2026年6月,宁德时代发布TENER Sodium储能系统,并计划到2026年底实现累计1GWh钠电储能出货。与此同时,多家研究机构都把储能视为钠电未来最重要的应用方向之一。
相关研究机构近期预计,钠电需求到2030年可能达到800GWh,2035年进一步达到2047GWh。其中2035年储能需求约1582GWh,占钠电总需求约77%。
乘用车对电池重量非常敏感,能量密度越高,续航和空间越有优势。
固定式储能则不同,电池放在地面上,对能量密度的要求相对低一些。只要钠电能够在成本、寿命、安全和低温性能上形成综合优势,较低的能量密度就未必会成为决定性短板。
更有意思的是,钠电甚至可以和锂电一起使用。中科海钠已经探索锂钠协同储能方案,让钠电承担短时、高功率调节,锂电负责更长时间的能量供应。两种电池各自承担擅长的任务,系统整体有机会获得更好的经济性。
平台声明:该文观点仅代表作者本人,零碳未来网 系信息发布平台,我们仅提供信息存储空间服务。
发表评论 取消回复