 [

2026年11月中旬,随着AI算力中心功耗迈向兆瓦级与全球电网升级潮叠加,固态变压器(Solid-State Transformer, SST)正式从实验室和示范工程迈向规模化商业前夜。
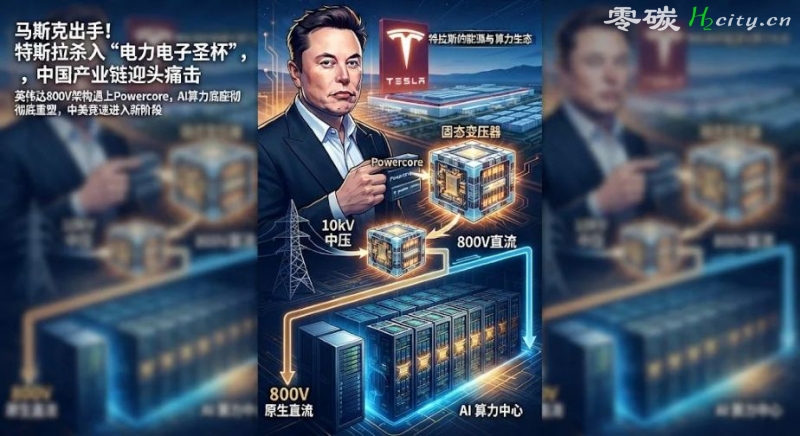
特斯拉发布重磅新品与国内首个集成式800V直流智算中心投运几乎同步发生,中美两国产业界正在这一被称为“电力电子圣杯”的赛道上展开不同路径的竞速。
一、 马斯克与特斯拉的最新布局:发布 Powercore,重构能源与算力底座
2026年11月18日,特斯拉在拉斯维加斯 RE+ 能源展上正式推出了历经三年秘密研发的中压固态变压器产品——Powercore,计划于 2027年正式投入运行,并明确主打“美国制造”。马斯克随后在社交平台发文确认,特斯拉正在推进“大规模先进固态变压器(advanced solid state transformers at scale)”的量产。
1. Powercore 的核心技术亮点
高度“三合一”集成:
Powercore 将中压固态变压器、逆变器和固态断路器集成在单一机柜中,额定连续容量达 7.4 MW(9 MVA),直接接入 34.5 kV 中压电网,整体转换效率高达 98.86%,并提供长达25年的质保。 微秒级故障隔离:
其内置的固态断路器可在 100微秒内切断电路故障,响应速度约为传统机械断路器的1000倍,极大提升了高压直流与储能系统的安全性。 原生直流母线与构网能力:
采用直流母线连接方式,可直接对接特斯拉的 Megapack 3 储能单元(构成 Megablock 方案),省去多级交直流转换损耗;同时具备构网型(Grid-forming)能力,可提供虚拟惯量与无功支撑,平抑电网波动。
2. 背后的三大战略意图
绕开传统变压器“4年交付期”瓶颈:
欧美传统大型电力变压器依赖手工绕线与取向硅钢,交付周期普遍长达2至4年,已成为制约AI数据中心和新能源并网的最大物理瓶颈。SST采用碳化硅(SiC)功率器件与高频磁芯,可实现流水线标准化制造,将交付周期压缩至数月。 卡位 800V 直流数据中心与 xAI 算力集群:
特斯拉官方明确指出,Powercore 面向电池储能、公用事业级光伏和 800V 直流数据中心三大市场。它不仅能为马斯克旗下的 xAI 超级算力中心提供“光储+直供”一体化电力底座,也直接契合英伟达下一代 Rubin 架构的 800V 高压直流(HVDC)供电标准。 垂直整合厚增能源业务利润:2025年9月特斯拉在发布 Megapack 3 时便宣布自建变压器产能。随着2027年 Megapack 产能几乎售罄,自研 Powercore 不仅能消除外部供应链卡脖子风险,还能进一步压低储能系统平衡(BOS)成本,巩固能源业务的高毛利护城河。
二、 中国国产固态变压器(SST)的最新进展:工程落地全球领先
如果说特斯拉代表了“单品高度集成 + 储能生态绑定”的颠覆式打法,中国企业则凭借全球最庞大的特高压电网建设经验与完整的电力电子产业链,在工程化落地速度与全产业链配套上走在了全球最前列。
1. 里程碑突破:全球首套商业化 800V 直流 AIDC 供电系统投运
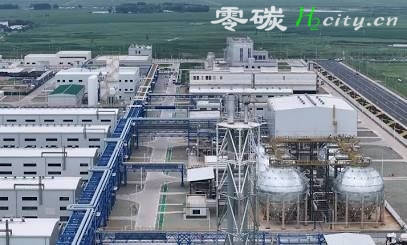
2026年11月,远景科技集团在内蒙古乌兰察布的“Galaxy AI 数据中心”正式商转了全球首套商业化集成 800V 直流供电系统。该系统实现了 10kV 中压交流直转 800V 直流,将固态变压器(SST)、锂电储能与 AI 负荷预测大模型深度耦合,可毫秒级平抑算力脉冲负载,为全球 800V 智算中心提供了首个可复制的工程样板。
2. 国产主力军的多线推进格局
国内厂商目前已形成清晰的梯队与多元技术路线:
数据中心 SST 整机先行者(四方股份、科华数据):
四方股份的 10kV 转 800V DC(2.5MW 级模块化单元)固态变压器已在国内多个智算中心实现批量交付,工程运行数据领先;科华数据则联合纳微半导体研发高频 GaN/SiC 模块,推出“SST + 800V HVDC + 储能”微电网方案,助力大型数据中心将 PUE 压降至 1.2 以下。 出海与海外算力链先锋(金盘科技、禾望电气):乾式变压器龙头金盘科技已完成 10kV / 2.4MW 全碳化硅 SST 样机研制,并成功送入海外头部算力企业测试体系,直指北美缺电市场;禾望电气的 35kV 高压 SST 已在新能源基地落地,并深度绑定国际电源巨头维谛(Vertiv),切入海外 AIDC 供应链。
特高压国家队与过渡方案龙头(中国西电、特变电工、中恒电气):中国西电与特变电工依托特高压绝缘与液冷技术,主攻园区级超大容量(10kV–35kV)SST 示范工程;而中恒电气主导的“巴拿马电源”(移相变压器+整流柜集成)作为当前性价比最高的过渡方案,已在阿里、腾讯等超大型数据中心大规模应用,并正平滑向全固态 800V 演进。
上游核心材料与器件自主化:在决定 SST 成本与体积的上游环节,云路股份(非晶/纳米晶高频磁芯全球龙头)、伊戈尔(高频磁性元件)以及斯达半导、时代电气(1200V/1700V 碳化硅 MOSFET)已实现高度国产化配套,这是中国 SST 具备全球成本优势的底气所在。
三、 中美固态变压器(SST)产业全面对比
| 对比维度 | 马斯克 / 特斯拉(美国阵营) | 中国国产 SST 产业链 |
| 核心产品形态 | 高度一体化集成(Powercore 将 SST + 逆变器 + 固态断路器融为一体,单机 7.4MW / 34.5kV) | 模块化与多路线并行(涵盖 10kV/2.4MW 数据中心模块化机柜、35kV 园区级装置及巴拿马电源过渡方案) |
| 商业化节奏 | 2026年11月发布,2027年正式投运,依托自家 Megapack 庞大订单迅速放量 | 2026年已实现商业化落地(如乌兰察布 800V 项目投运、四方股份批量交付),工程验证领先一步 |
| 主导推动力量 | 科技巨头垂直整合(特斯拉、英伟达、xAI 等算力与储能巨头从下游需求倒逼硬件定义) | 电网国家队 + 电力电子龙头协同(国网/南网示范牵引 + 民营电力电子大厂快速迭代) |
| 核心竞争优势 | 系统级软件与生态闭环(构网算法极强,深度绑定储能与超算中心,具备极强的规模化制造降本能力) | 全产业链完备与成本优势(从 SiC 芯片、纳米晶磁芯到整机集成无明显短板,交货速度与性价比全球最高) |
| 面临的主要挑战 | 初期成本较高、北美本土功率半导体与磁性元件供应链产能爬坡考验 | 高端 800V 直流断路器灭弧标准、国内 3C 认证体系完善,以及北美市场贸易壁垒 |
结语与趋势研判
特斯拉 Powercore 的发布,相当于为全球电力装备行业投下了一颗“重磅炸弹”——它向市场证明,固态变压器不再只是昂贵的科研示范品,而是解决“AI 算力缺电”和“传统变压器产能枯竭”的必选项。
随着 2027 年特斯拉 Powercore 正式投运以及英伟达新一代 800V 架构机柜大规模铺开,全球 SST 市场将迎来真正的爆发奇点。在这一轮技术代际切换中,特斯拉凭借生态闭环占据了北美高端市场的定义权,而拥有全球最完整电力电子供应链的中国厂商,不仅将在国内算力基建中率先享受放量红利,更有望通过零部件出海与海外合资模式,成为全球 800V 直流时代不可或缺的核心供应商。
平台声明:该文观点仅代表作者本人,零碳未来网 系信息发布平台,我们仅提供信息存储空间服务。
发表评论 取消回复